2023年统一专利(UP)和统一专利法院(UPC)推出后,各方最初对此持谨慎态度,许多申请人选择不对已授权的欧洲专利申请统一效力,并将现有欧洲专利排除在统一专利法院的管辖范围之外,更倾向于通过各国法院行使专利权。
然而,欧洲专利局(EPO)最近发布的统计数据表明,人们对该体系的信心正在逐步增强。
自2023年起,专利权人可以通过一项在所有参与的欧盟成员国(目前共有18个)具有统一效力的单一专利来保护其发明。与此同时,统一专利法院(UPC)作为对这些统一专利以及(在过渡期退出安排的约束下)许多“传统”欧洲专利拥有管辖权的单一法院正式成立。 因此,统一专利法院(UPC)作为解决专利纠纷的中央法院,负责处理包括侵权、有效性、损害赔偿和禁令等在内的相关事项。
本文探讨了UP和UPC迎来三周年之际所显现的趋势。
绝对统计数据
从绝对数量来看,自三年前统一专利制度实施以来,已提交了超过10.3万份统一效力请求,其中近四分之一是在2026年迄今提交的。迄今为止,年度总数最高纪录出现在2025年,当时共提交了3.33万份请求。2026年的总数能否超过这一数字,值得关注。
2026年的总体采用率(即在已授权的欧洲专利中,申请了统一保护效力的专利所占的百分比)目前为30.8%。截至2025年底,该数据为28.7%,这表明就申请数量而言,2026年有望创下历史新高。
行业领军企业
自2023年统一专利法院(UPC)成立以来,专利权人便面临一个选择:选择将其欧洲专利排除在统一专利法院的管辖范围之外,或者不采取任何行动,任由统一专利法院的管辖权生效。
目前存在两种相互对立的观点。许多专利权人更倾向于选择“退出”这一确定性方案,从而规避在统一专利法院(UPC)面临集中诉讼的风险。另一些人则认为留在该体系内具有显著优势。特别是,统一专利法院(UPC)允许专利权人通过单一诉讼在多个欧盟成员国寻求禁令救济或损害赔偿救济,从而节省成本。
但行业领军企业采取了哪些策略呢?
图1显示了三星集团、西门子股份公司、高通公司和强生公司在2024年(统一专利制度实施后的第一个完整年度)至2026年期间提出的统一专利效力请求数量。自该制度实施以来,这四家公司一直是提出统一专利效力请求最多的企业。
图1还显示了如果这些公司今年剩余时间继续保持当前的申请速度,到2026年底它们各自的申请总数预测值。
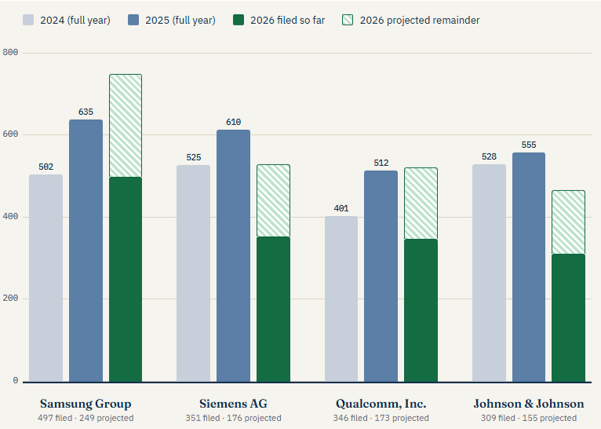
如图所示,截至2026年8月,三星提交的专利申请量已接近其2024年的总数。 如果按当前速度继续下去,三星有望在年底前超过其2024年和2025年的总申请量。这与计算机技术和数字通信领域的总体趋势相一致,这两个领域合计占2026年迄今为止总申请量的很大一部分。
相比之下,高通公司(Qualcomm, Inc.)2026年迄今的申请数量与去年基本持平,表明其战略并未发生重大变化。西门子股份公司(Siemens AG)和强生公司(Johnson & Johnson)的申请数量似乎均有所减少,但同样,这两家公司均未显示出与去年战略有显著偏离的迹象。
不过,上述统计数据应持保留态度——申请量当然在很大程度上取决于各公司在特定年份获得的欧洲专利数量。若从这一更广泛的背景来看,这些表面上的趋势就显得不那么显著了。
虽然欧洲专利局(EPO)尚未公布2026年的数据,但我们已知的是,就2024年和2025年在欧洲专利局提交的申请数量而言,三星是申请量最多的企业。 2024年,三星提交了5107件申请;2025年,提交了5337件申请。在此背景下,申请统一保护的数量保持相对稳定,三星仍仅对其欧洲专利组合中相对较小的一部分寻求统一保护。就西门子股份公司(Siemens AG)、高通公司(Qualcomm, Inc.)和强生公司(Johnson & Johnson)在2026年迄今的策略而言,也可以得出类似的观察结果。
难道是创新领域的领军企业正在等待欧洲统一专利法院(UPC)接受进一步检验,才决定将其专利组合中的大部分纳入该体系?值得关注的是,当欧洲统一专利法院积累起更成熟的判例法体系后,当今最大的专利申请者是否会更果断地将战略转向统一保护。
大局观
虽然上述行业领军企业的行为呈现出相当稳定的态势,但从所有专利权人的整体趋势来看,对UP的关注度正稳步上升。
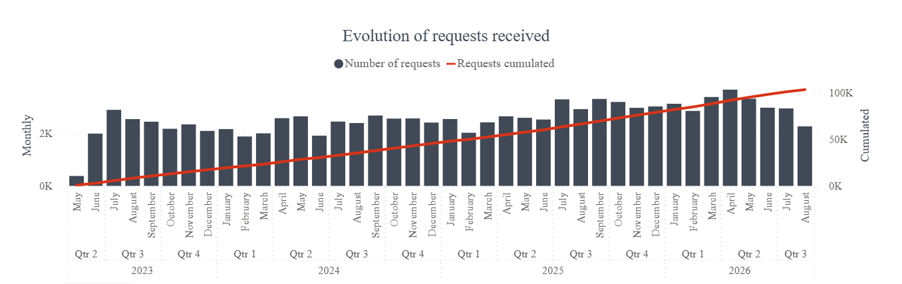
该图摘自欧洲专利局(EPO)统一专利数据中心,摘录于2026年8月28日,可在此处查阅。
2023年,每月提交的申请平均数量为1437件。这一数字在2026年迄今已逐步上升至3054件,表明市场对统一专利制度的信心正在稳步增强。这或许说明,在专利权人看来,集中式法院带来的益处正日益超过集中式诉讼带来的风险。
那么,究竟是谁在引领着迈向统一保护的进程呢?
尽管申请统一专利效力的请求总量持续增长,但各地区对该制度的采用情况并不均衡。欧洲专利局(EPO)的统计数据显示,总部位于欧洲专利公约(EPC)成员国的专利权人一直保持着最高的统一专利采用率,这意味着欧洲拥有的专利比源自其他主要申请地区的专利更可能转换为统一专利。
图3展示了2023年至2025年期间,多个主要司法管辖区的采用率变化情况。
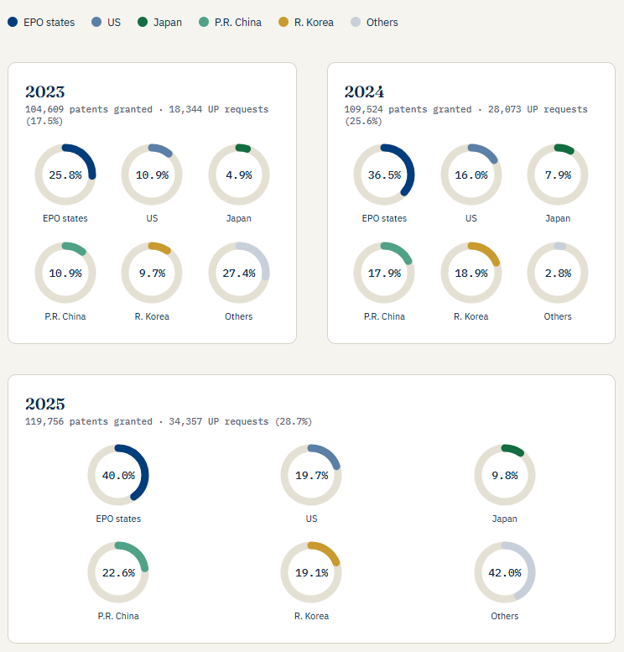
这些数据最引人注目的特点是,几乎所有地区的采用率都比上年有所增长,这表明全球专利权人对UP系统的接受度正在不断扩大。
自该制度实施以来,欧洲专利权人一直处于领先地位。2023年,授予来自欧洲专利公约(EPC)成员国专利权人的欧洲专利中,有25.8%提出了统一保护请求。到2025年,这一比例已上升至40.0%,这意味着授予EPC成员国专利权人的每五项欧洲专利中,就有两项获得了统一保护。
这种早期且持续的兴趣或许并不令人意外。对于欧洲企业而言,在多个欧盟成员国销售(并因此保护)发明是常见做法,因此单一统一专利所提供的广泛地域覆盖范围显得尤为具有吸引力。
此外,其成本效益也十分明显。对于原本需要在多个欧洲专利局(EPO)成员国对欧洲专利进行国家确认的专利权人而言,提交该请求可节省大量费用:统一专利仅需一份译文,无需支付每次单独国家确认所产生的确认费,且每年只需缴纳一次年费。这些节省的费用或许可以解释为何该制度自推出之初就受到欧洲专利权人的广泛采用。
然而,这一趋势并非仅限于欧洲。美国专利权人对该体系的信心也在不断增强,采用率从2023年的10.9%上升至2025年的19.7%。 尽管这一比例仍低于EPC成员国专利权人的水平,但在短短两年内已几乎翻了一番。这表明,虽然许多美国专利权人可能仍更青睐传统国家专利有效性确认所带来的确定性,但越来越大的比例愿意利用统一专利法院(UPC)提供的更广泛的保护和执法选择。
中国和韩国的业主采取了类似的策略。与美国的业主一样,中国和韩国的业主最初提出的UP请求数量少于EPC成员国的业主,但如今他们的兴趣正在增加。 在中国,采用率从2023年的10.9%上升至2025年的22.6%,这一期间增长了一倍多。在韩国,同一时期采用率从9.7%上升至19.1%。这些数据表明,对新体系的认知度和信心正在远超欧洲的范围不断扩大。
从历史上看,日本企业主一直较为谨慎,但数据仍显示采用率正在逐步上升。采用率从2023年的4.9%上升至2025年的9.8%。尽管这一增幅相对较小,但发展趋势十分明确,与其他主要申报地区所呈现的整体趋势相一致。
总体而言,这些数据呈现出一幅一致的图景。尽管各司法管辖区的采用率存在差异,但每个主要地区的专利权人都在越来越多地使用统一专利。在推出三年后,统一专利似乎正稳步成为欧洲专利保护体系中日益主流的组成部分。
如果您希望就本文中讨论的任何与UPC相关的问题进行探讨,包括您针对待审欧洲专利申请的退出策略,请咨询您惯常合作的Barker Brettell专利代理人,或联系我们。
“自推出三年以来,统一专利似乎正稳步发展,逐渐成为欧洲专利保护体系中越来越主流的组成部分。”